Promjene osnovnog sredstva
Općenito
Sve promjene u svezi osnovnog sredstva provode se kroz Uredi amortizaciju Povećanje vrijednosti.
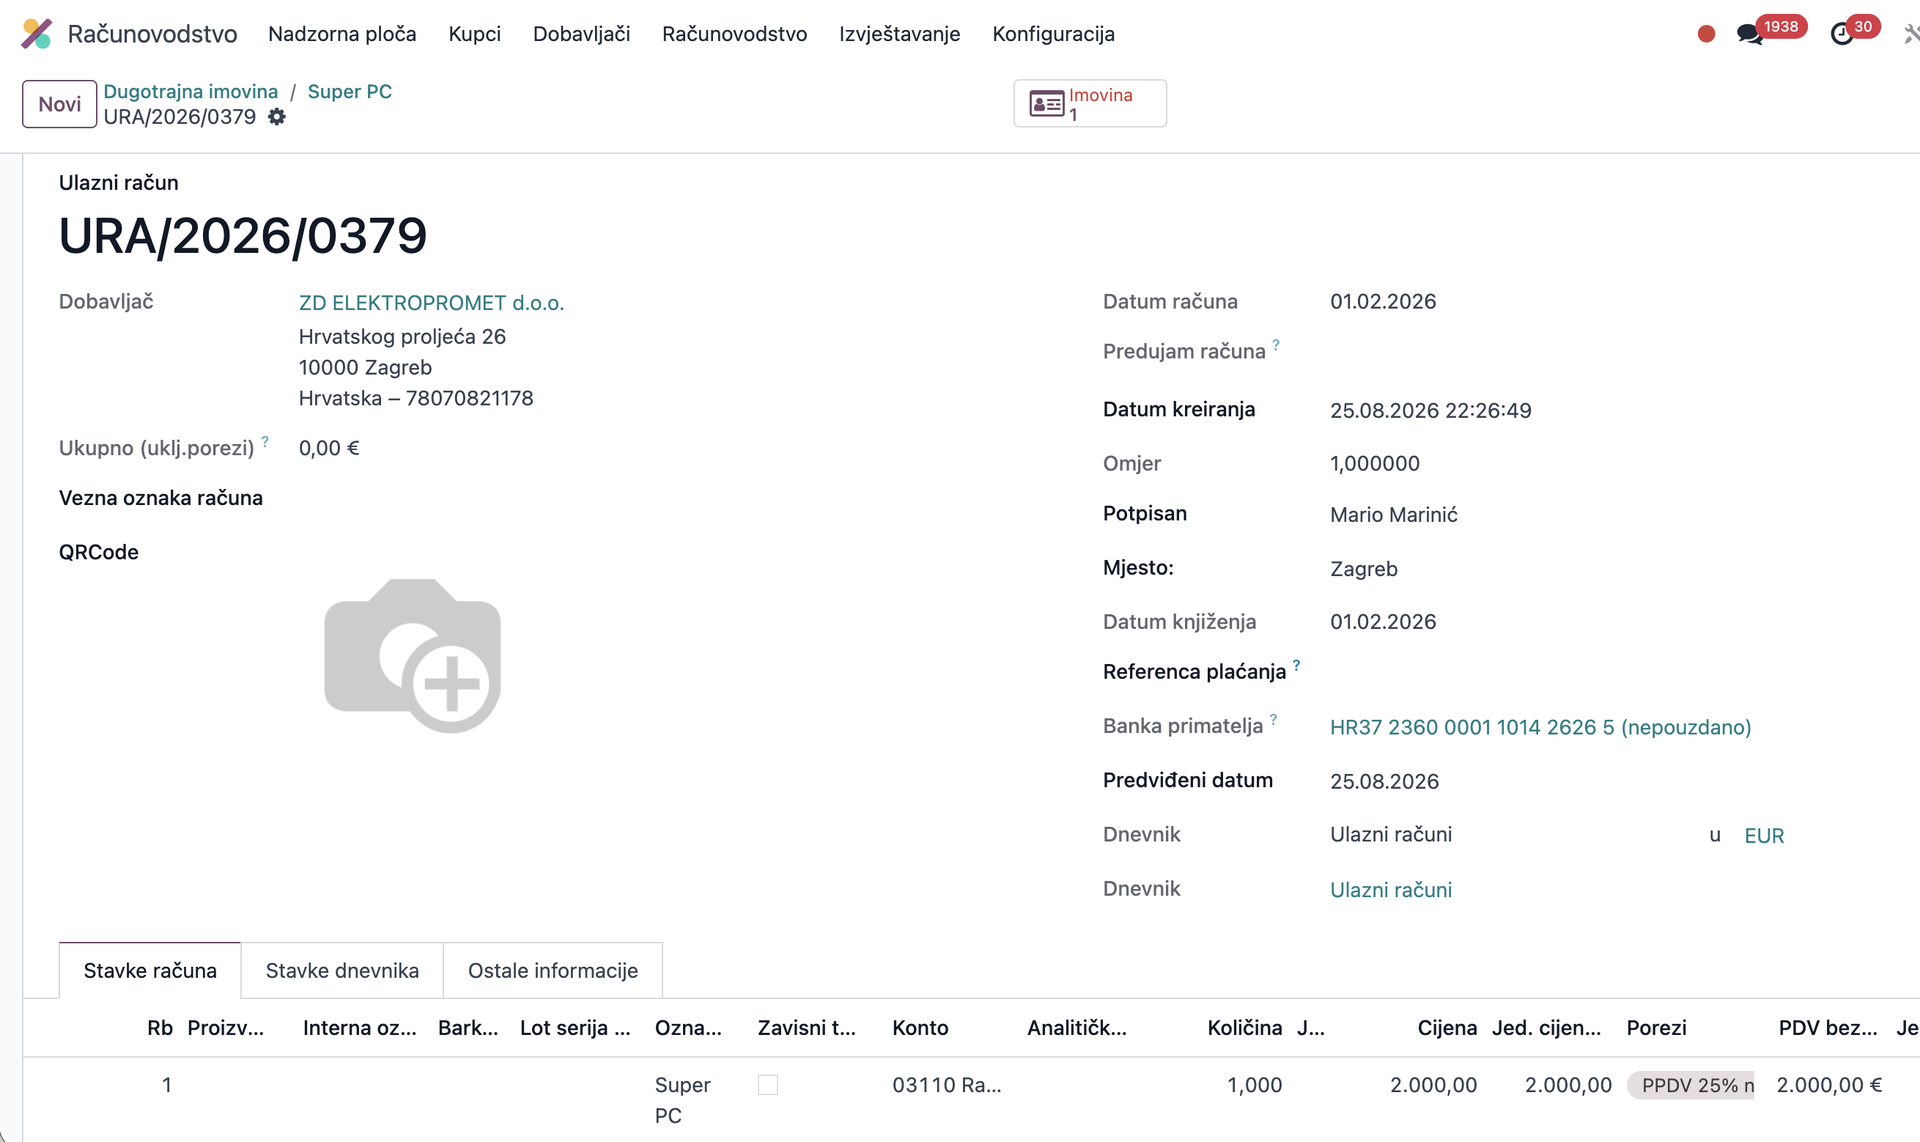
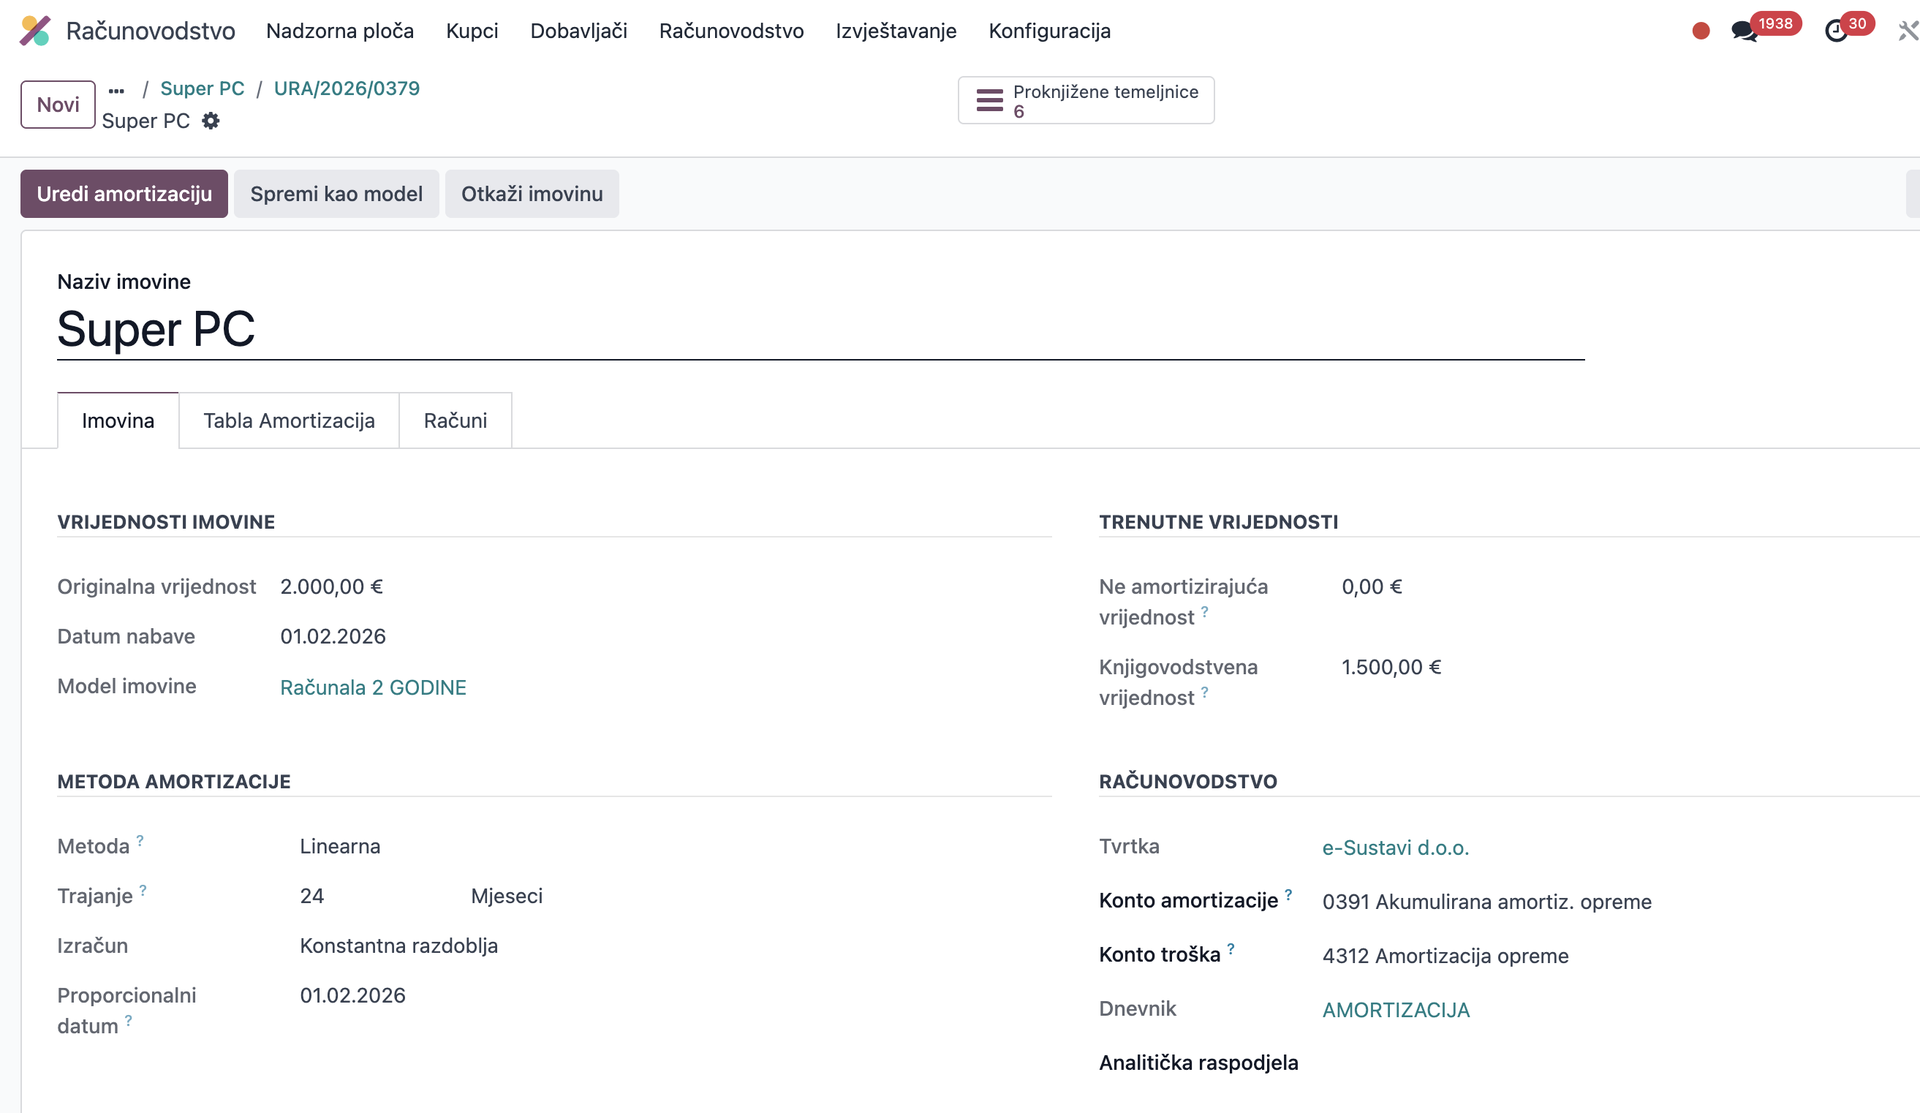
Nabavili smo sredstvo Super PC:
Ulazni račun:
Osnovno sredstvo:
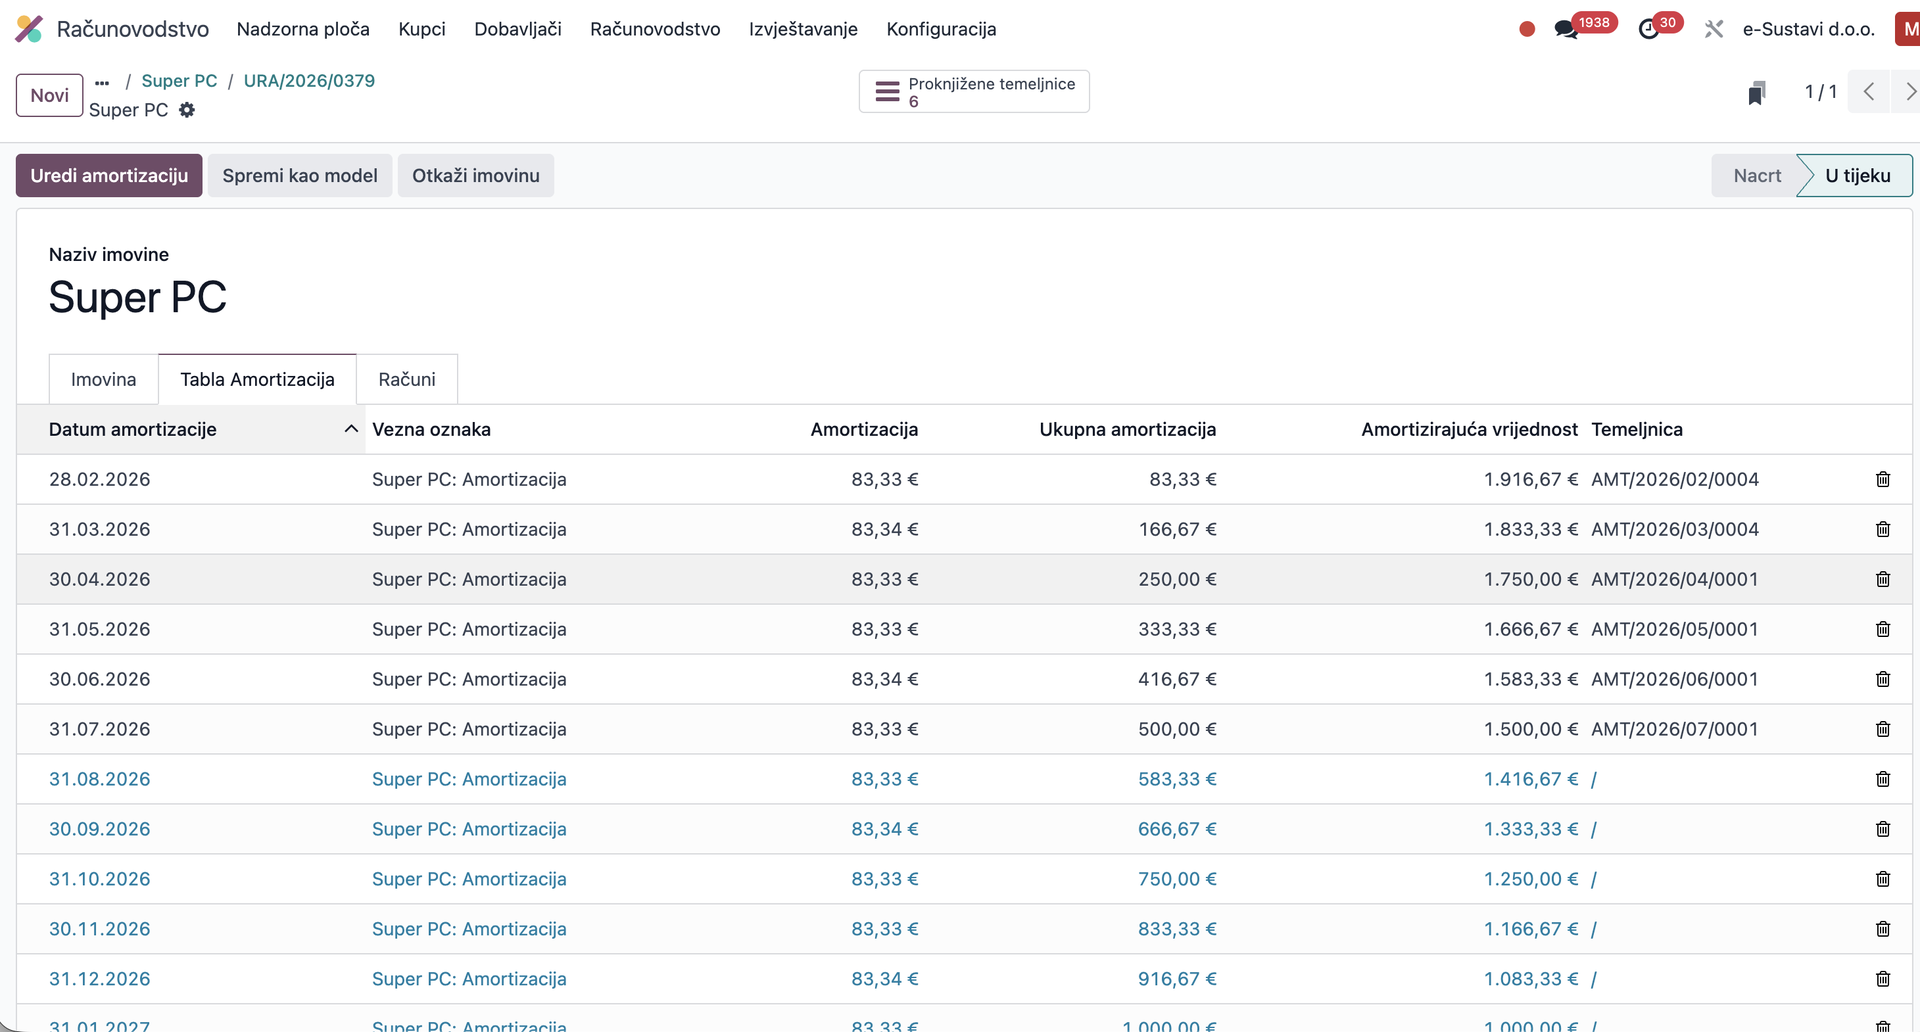
 Tablica amortizacija:
Promjena amortizacijske stope
Sa 24 na 48 mjeseca:
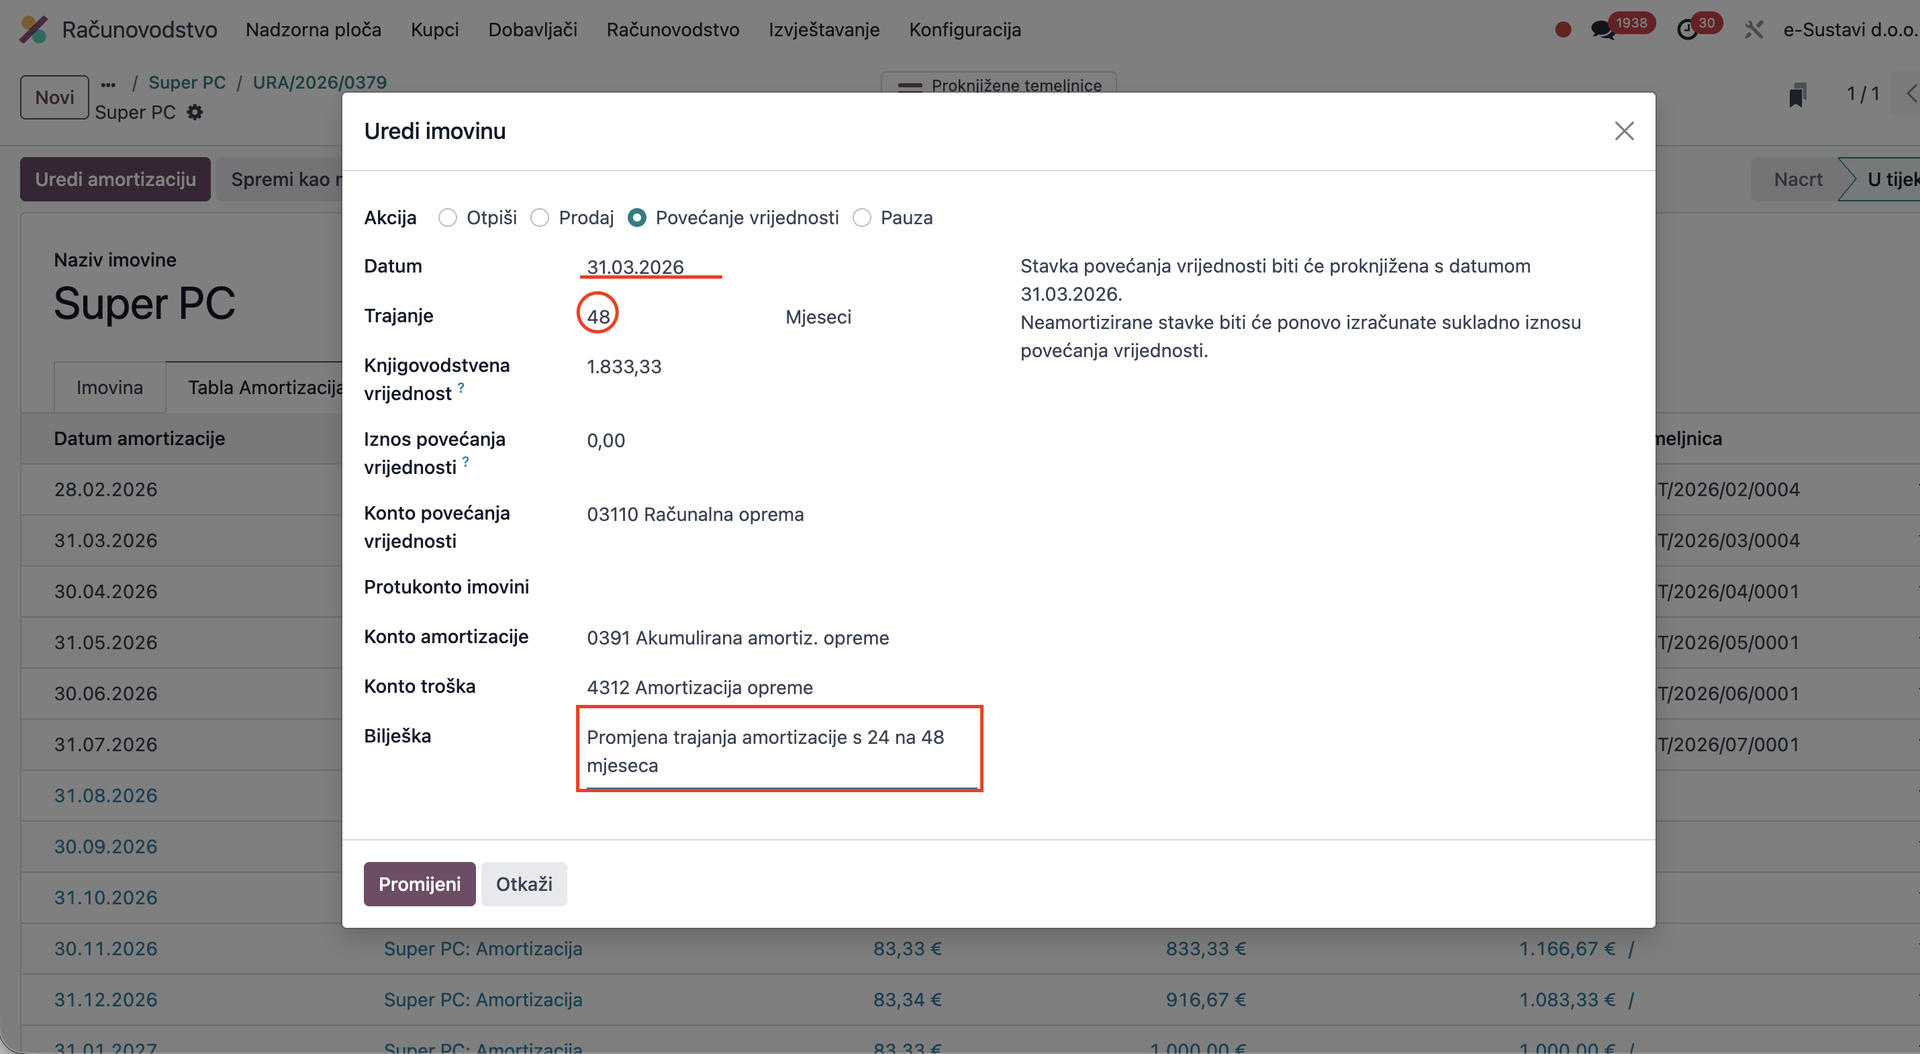
Nova tablica amortizacije ima 48 redova i promijenjenu mjesečnu amortizaciju s ciljem da se 48 mjeseca nakon početka amortizacije dođe na nulu:
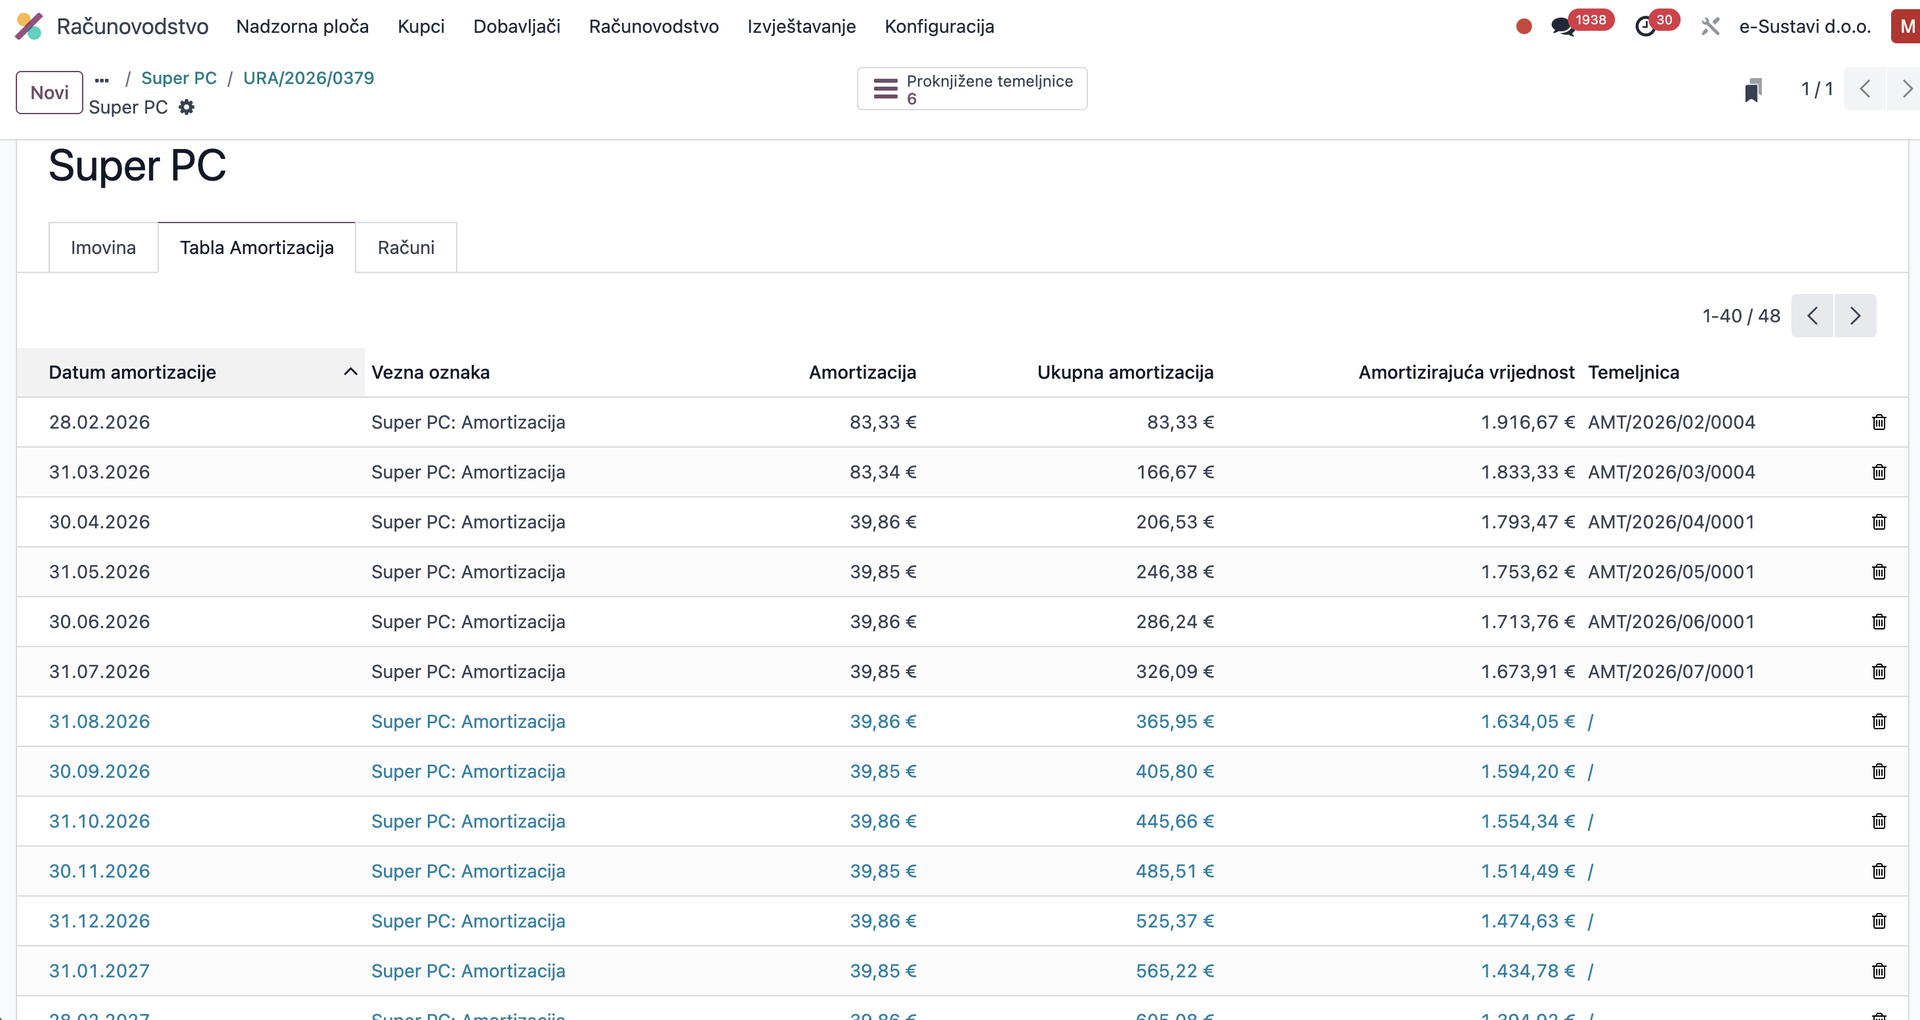
Nabavna vrijednost: 2000
Originalno trajanje amortizacije: 24 mjeseca
Mjesečna amortizacija 2000/24= 83,3333
Novo trajanje 48 mjeseci, primjenjuje se od 31.3.
Amortizacija do 31.3.: 166,67
Ostalo za amortizirati u 48-2=46 mjeseci 1833,33
Nova mjesečna amortizacija 1833,33/46=39,8555
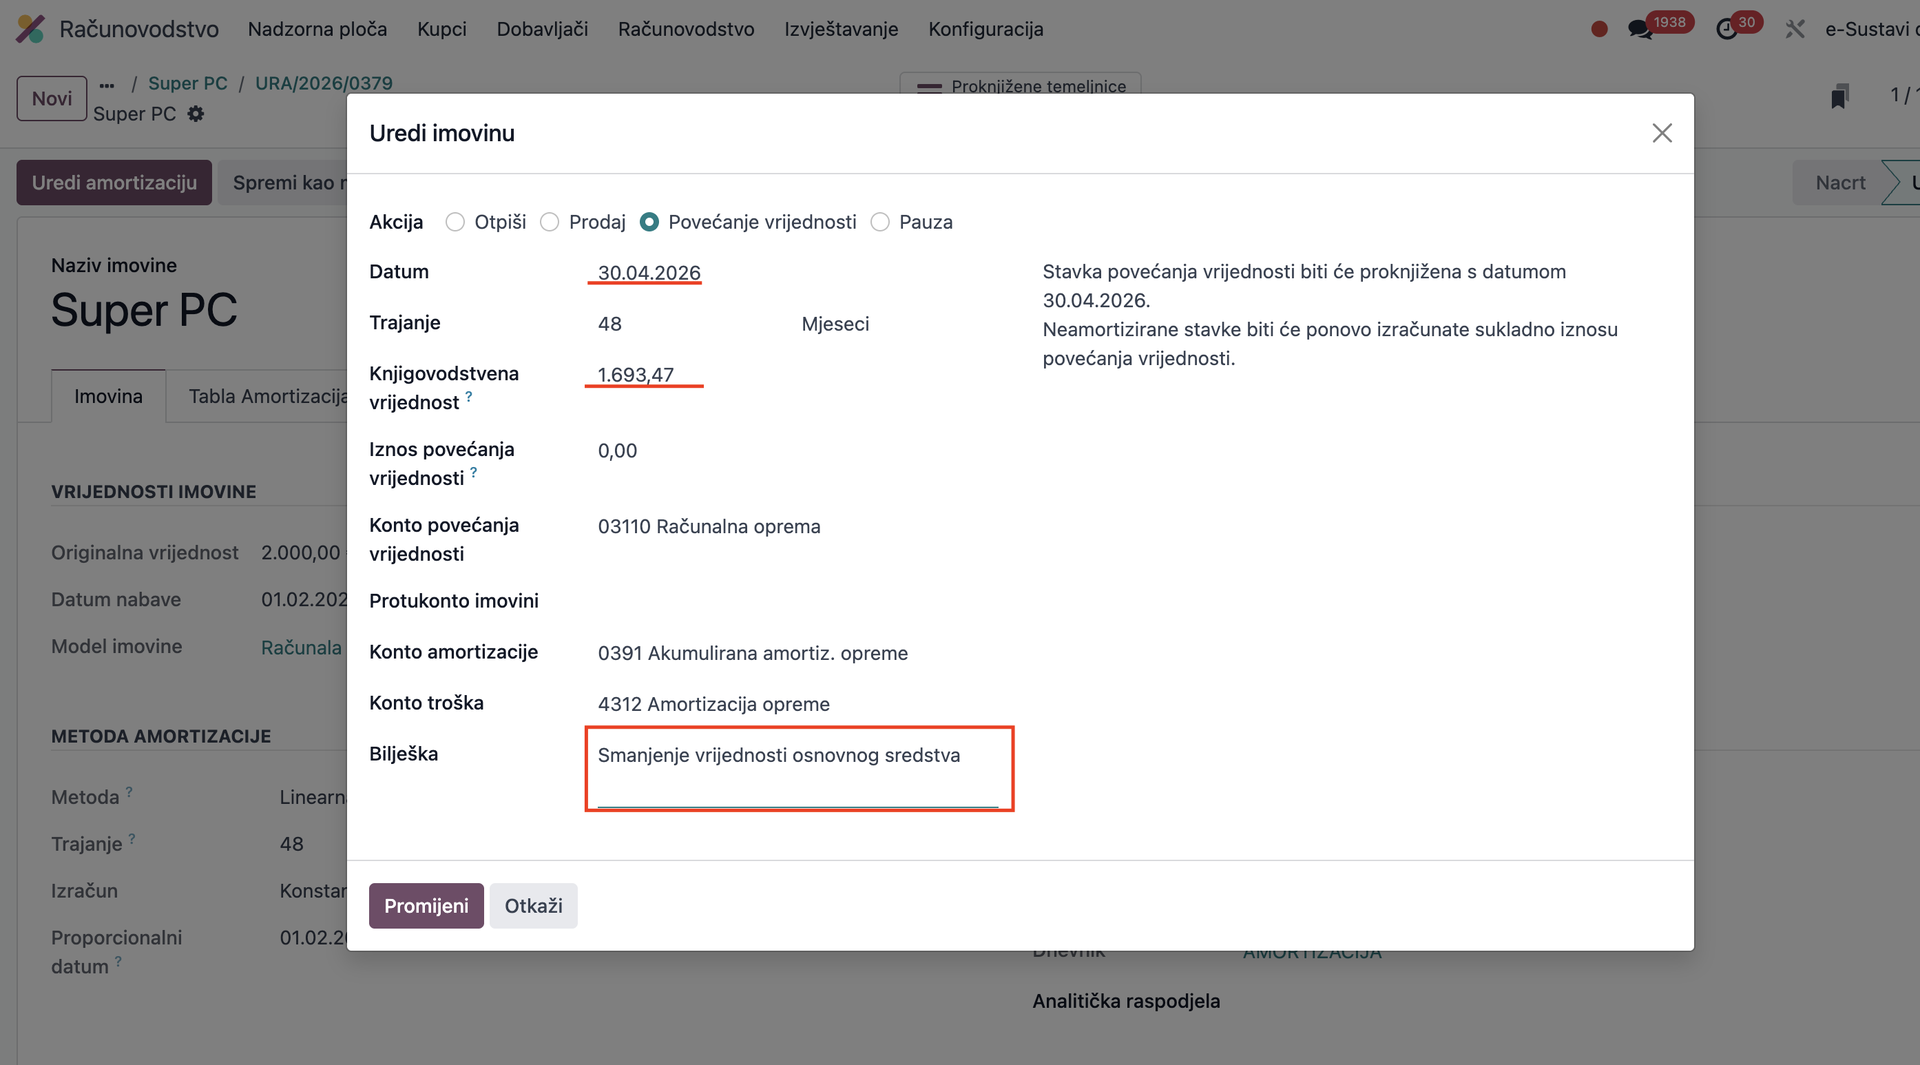
Smanjenje vrijednosti osnovnog sredstva
Utvrdili smo da je stvarna vrijednost osnovnog sredstva 100€ niža, na 30.4. je 1.793,47 (prethodns slika), ovdje unosimo 100€ manje:
U tablici amortizacije se kreira nova stavka:
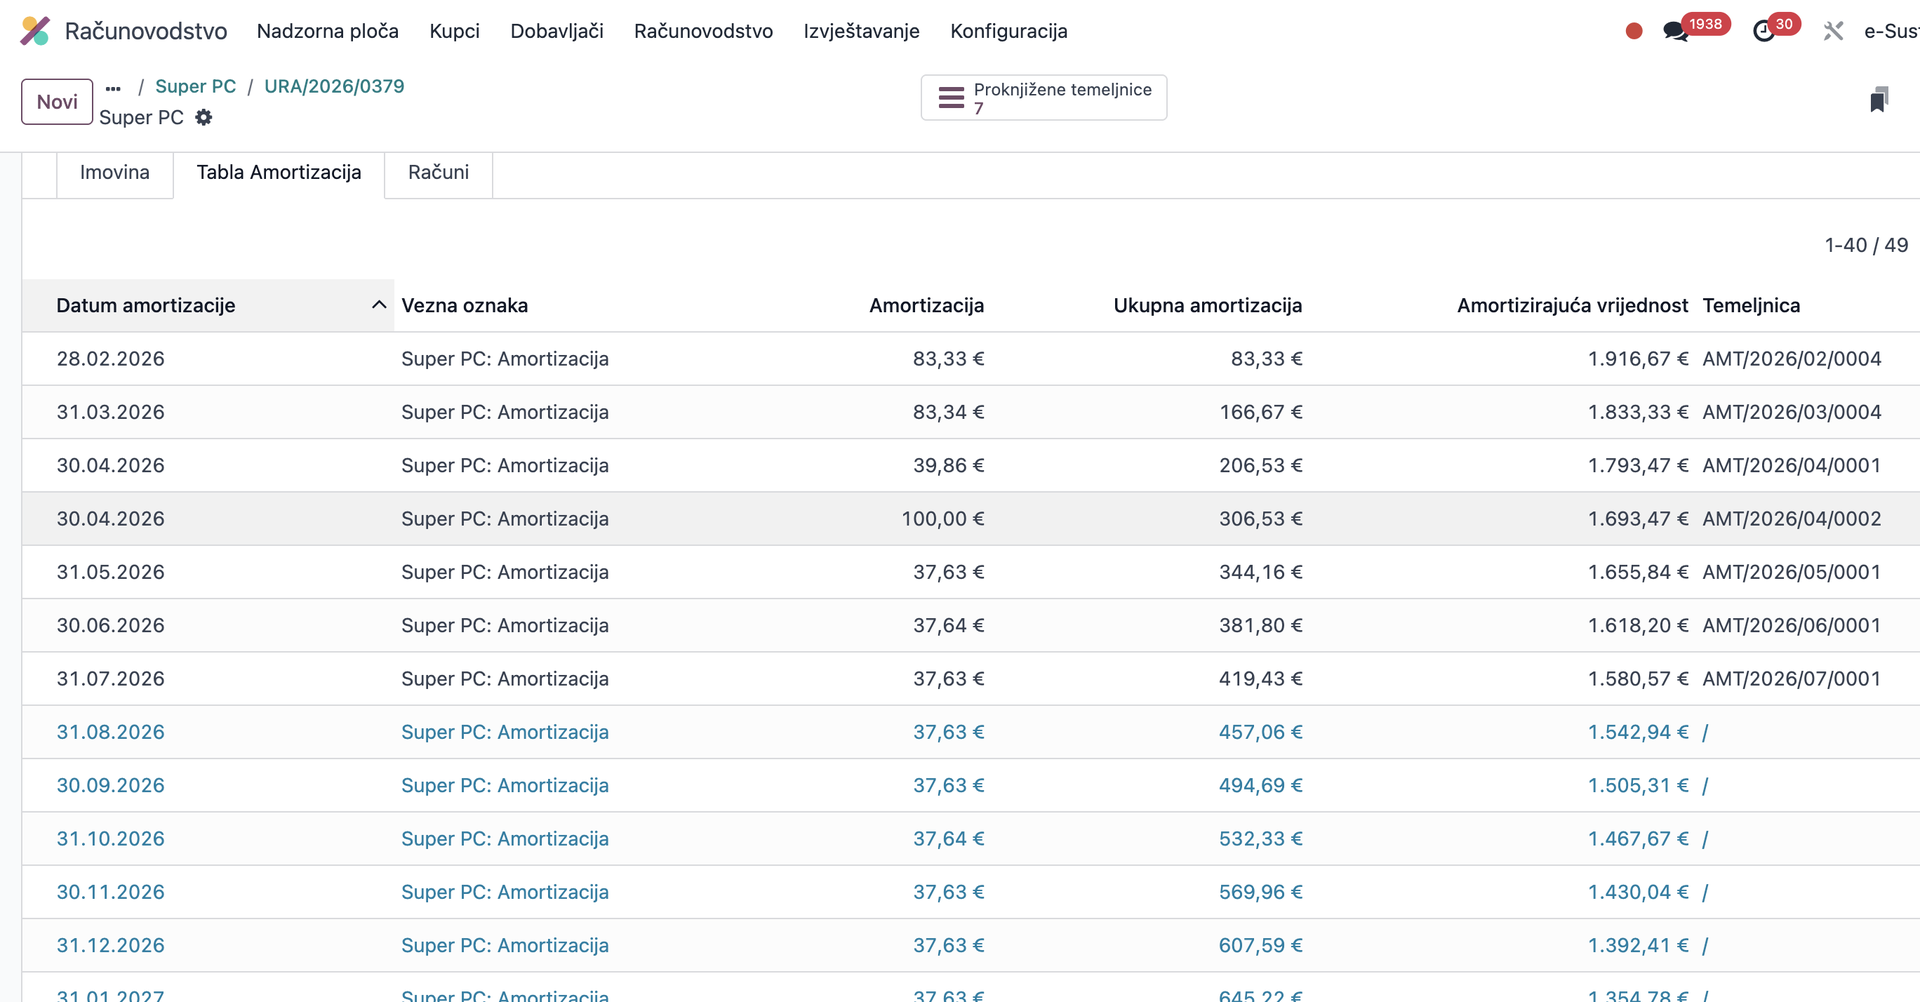
Koja je jednokratno amortizirala 100 € i to knjižila 4312/0391 jer smo ta konta upisali kao parametre "Povećanja vrijednosti". Mogli smo upisati bilo koja druga dva konta ili ih možemo promijeniti na temeljnici.
Promijenjene su mjesečne amortizacije jer treba amortizirati 100€manje odnosno 1693,47 na preostalih 45 mjeseci. 1693,47/45=37,63
Povećanje vrijednosti osnovnog sredstva - ručno (po procjeni ili slično)
Povećavamo vrijednost osnovnog sredstva za 200€ na 31.5.. Moramo upisati protukonto povećanja vrijednosti. U komentaru piše da će se kreirati novo osnovno sredstvo:
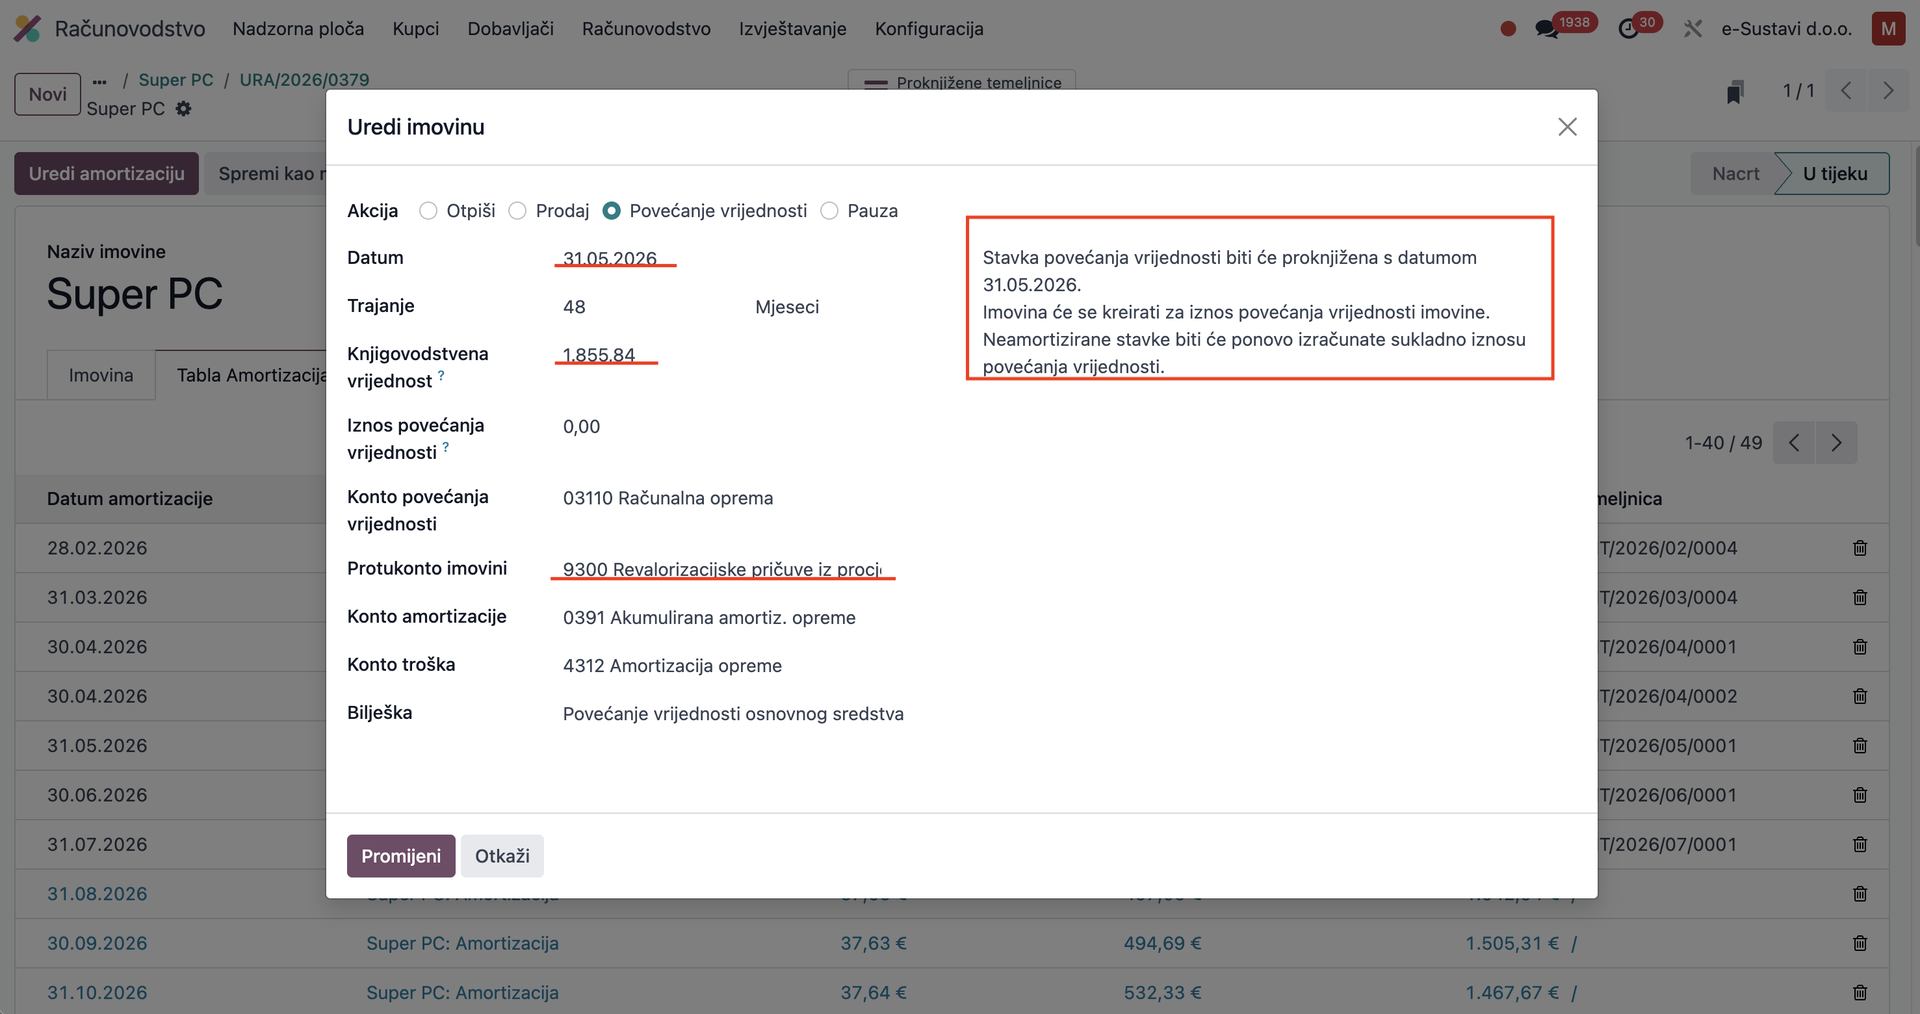
Na tablici amortizaciji Super PC-a se ništa ne mijenja. Nastavlja se amortizirati kao i prije povećanja. Međutim, na kartici se vidi da je došlo do povećanja:
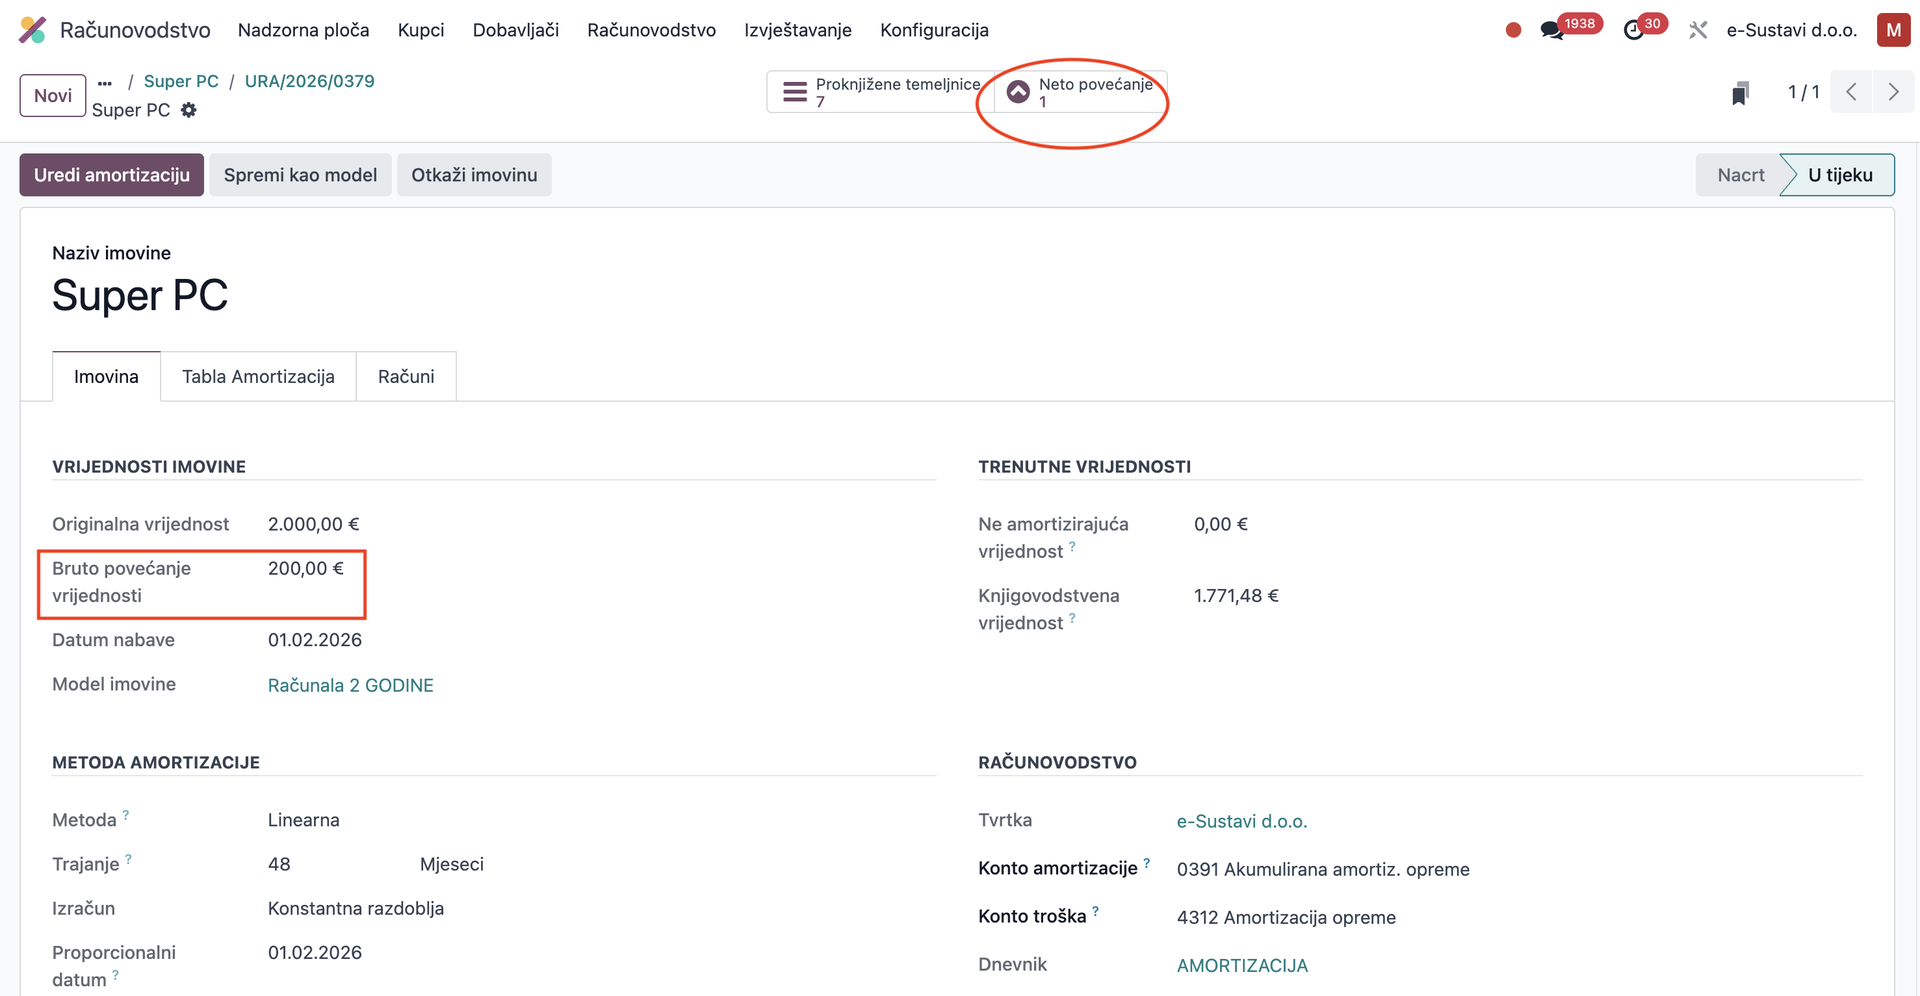
Kreirano je novo sredstvo s parametrima koje smo unijeli: 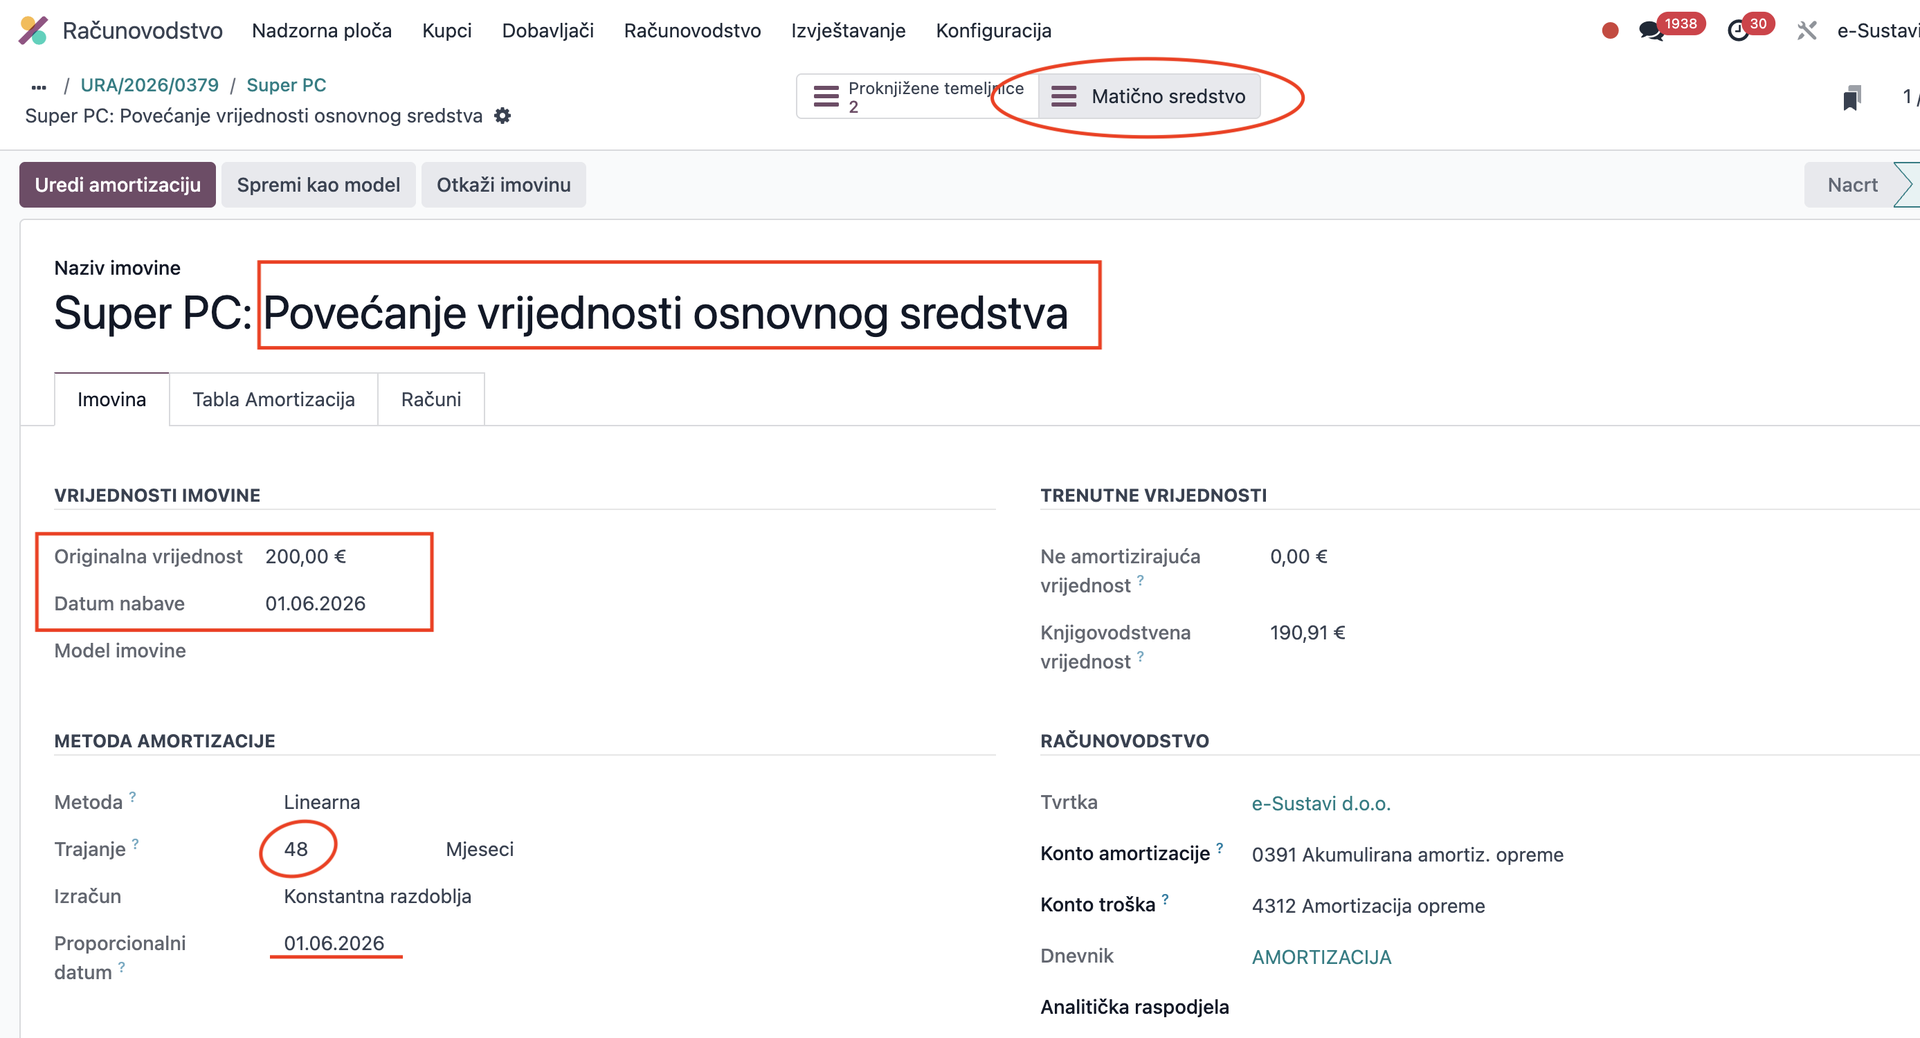
Naziv - originalni naziv plus Bilješka, Originalna vrijednost, Datum nabave, Trajanje, Datum početka, sve to dolazi iz forme koju smo popunili.
Međutim, dodatno sredstvo se amortizira do kraja amortizacije osnovnog sredstva, u ovom primjeru 44 mjeseca umjesto 48, 200/44=4,5454545455:
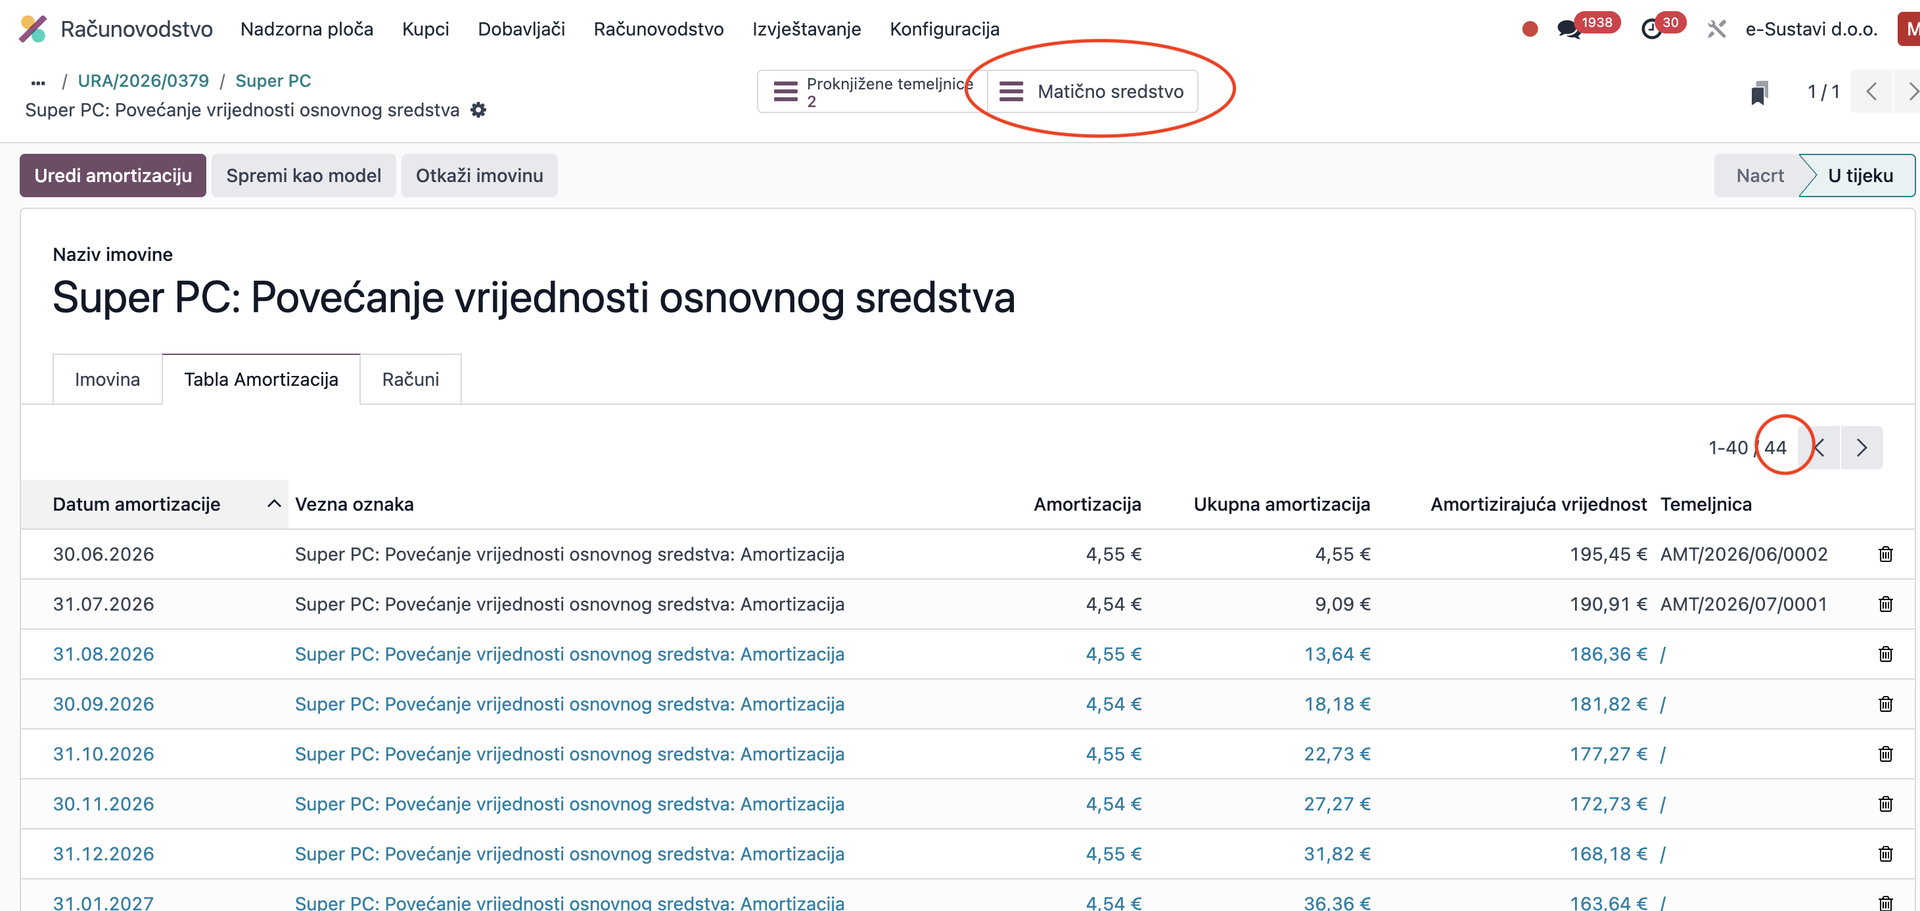
Na izvještaju Plan amortizacije ta se dva sredstva prikazuju zajedno.
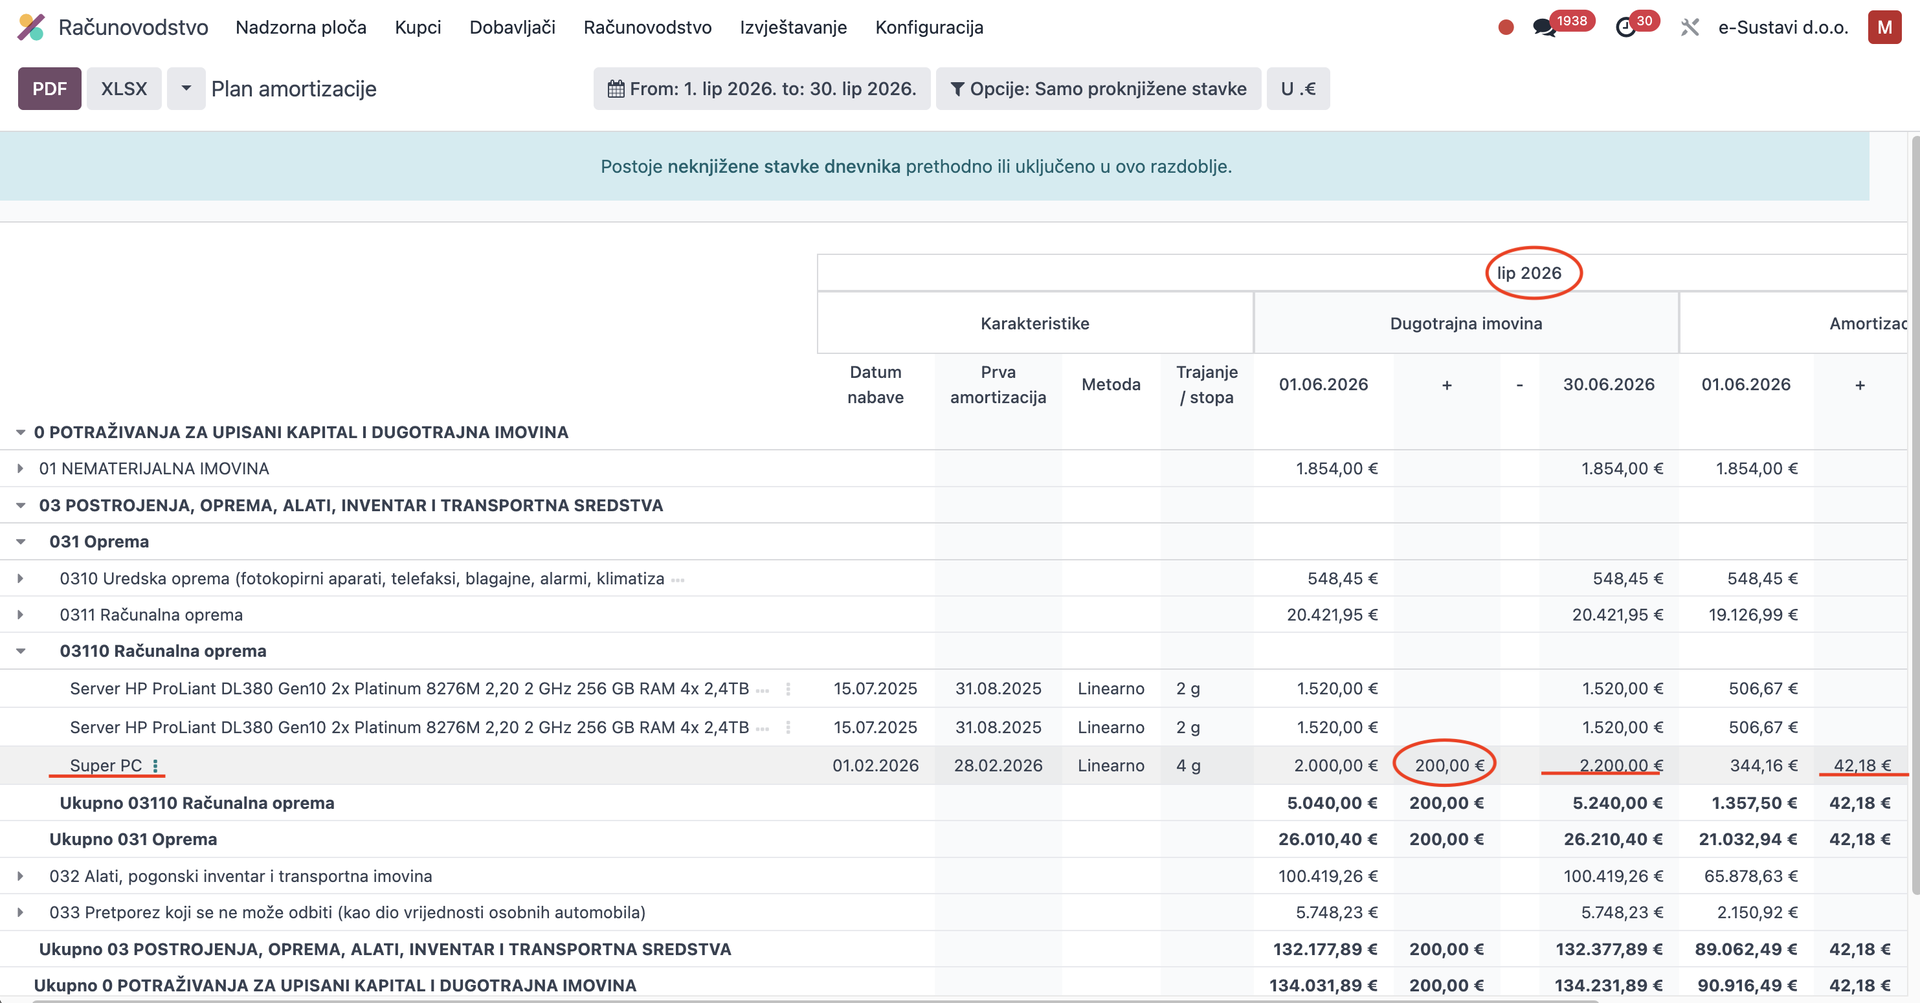
Amortizacija osnovnog sredstva je u lipnju 37,64 (37,6326666667), a novog sredstva 4,55 (4,5454545455). Ukupno 42,19 € (42,17812121).
Povećanje je kreiralo i temeljnicu koja je povezana s osnovnim sredstvom:
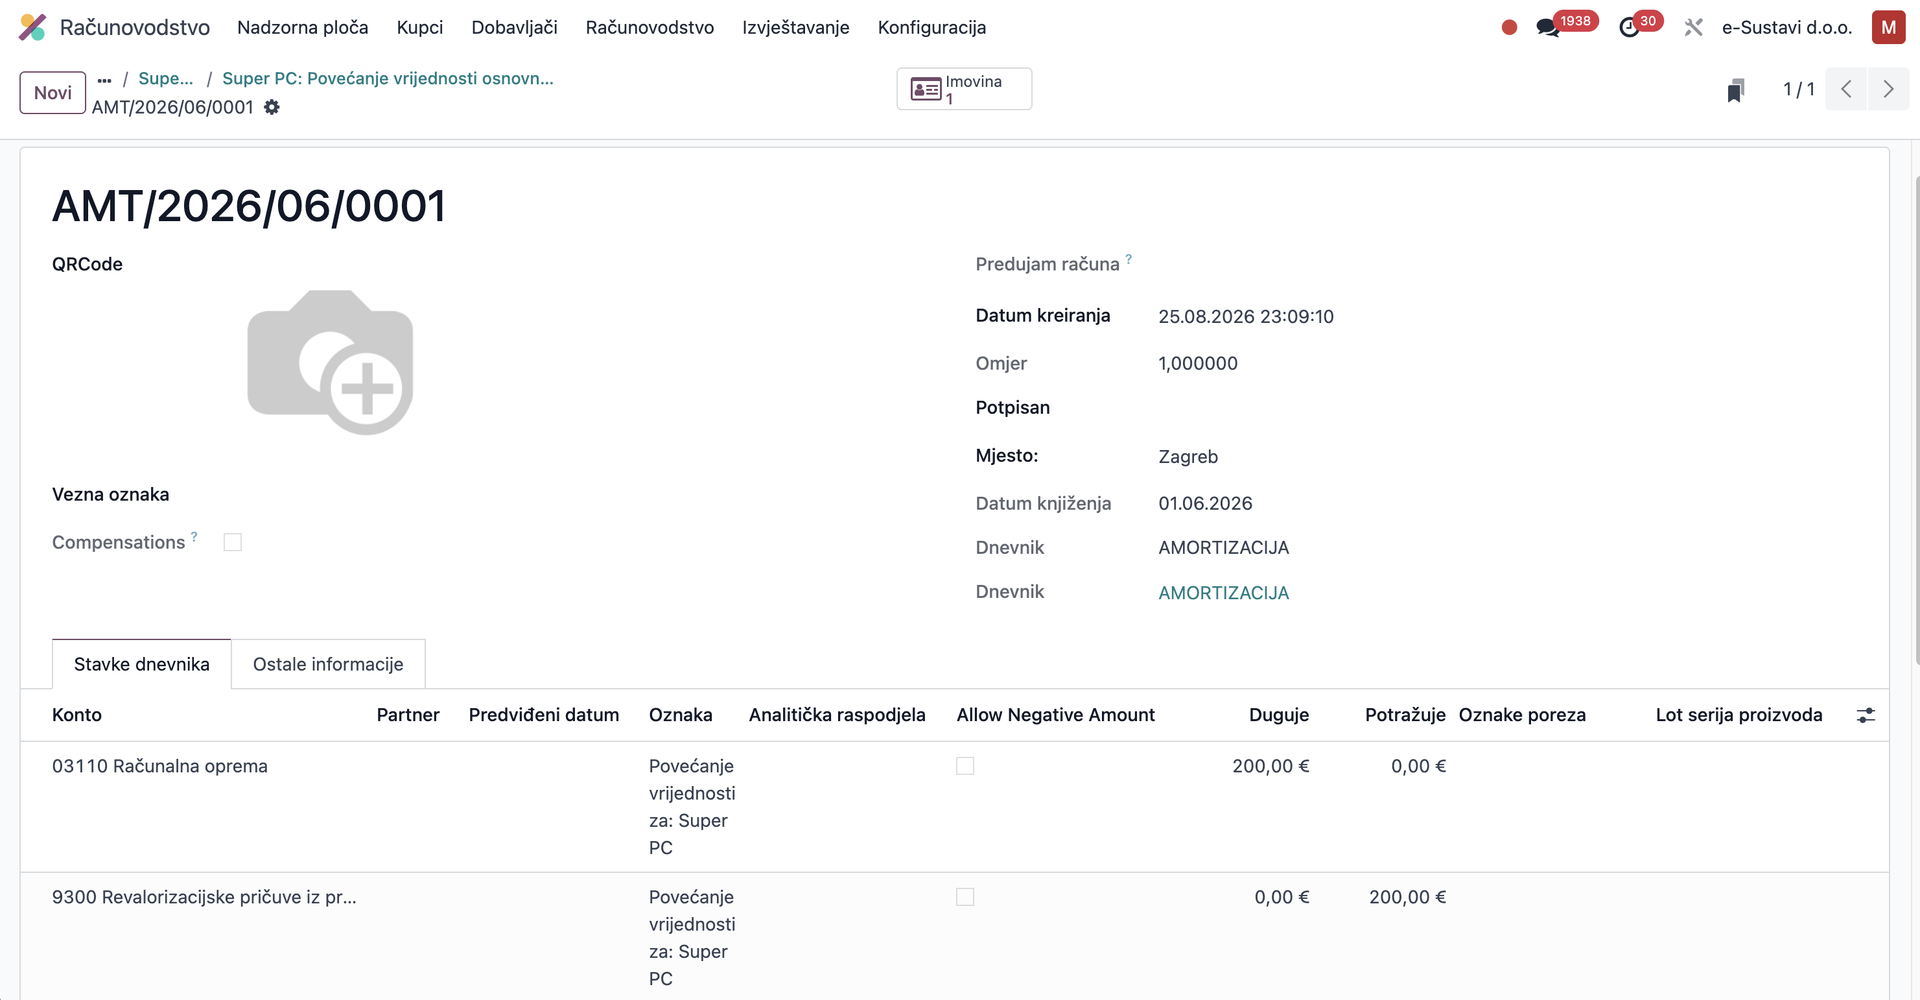
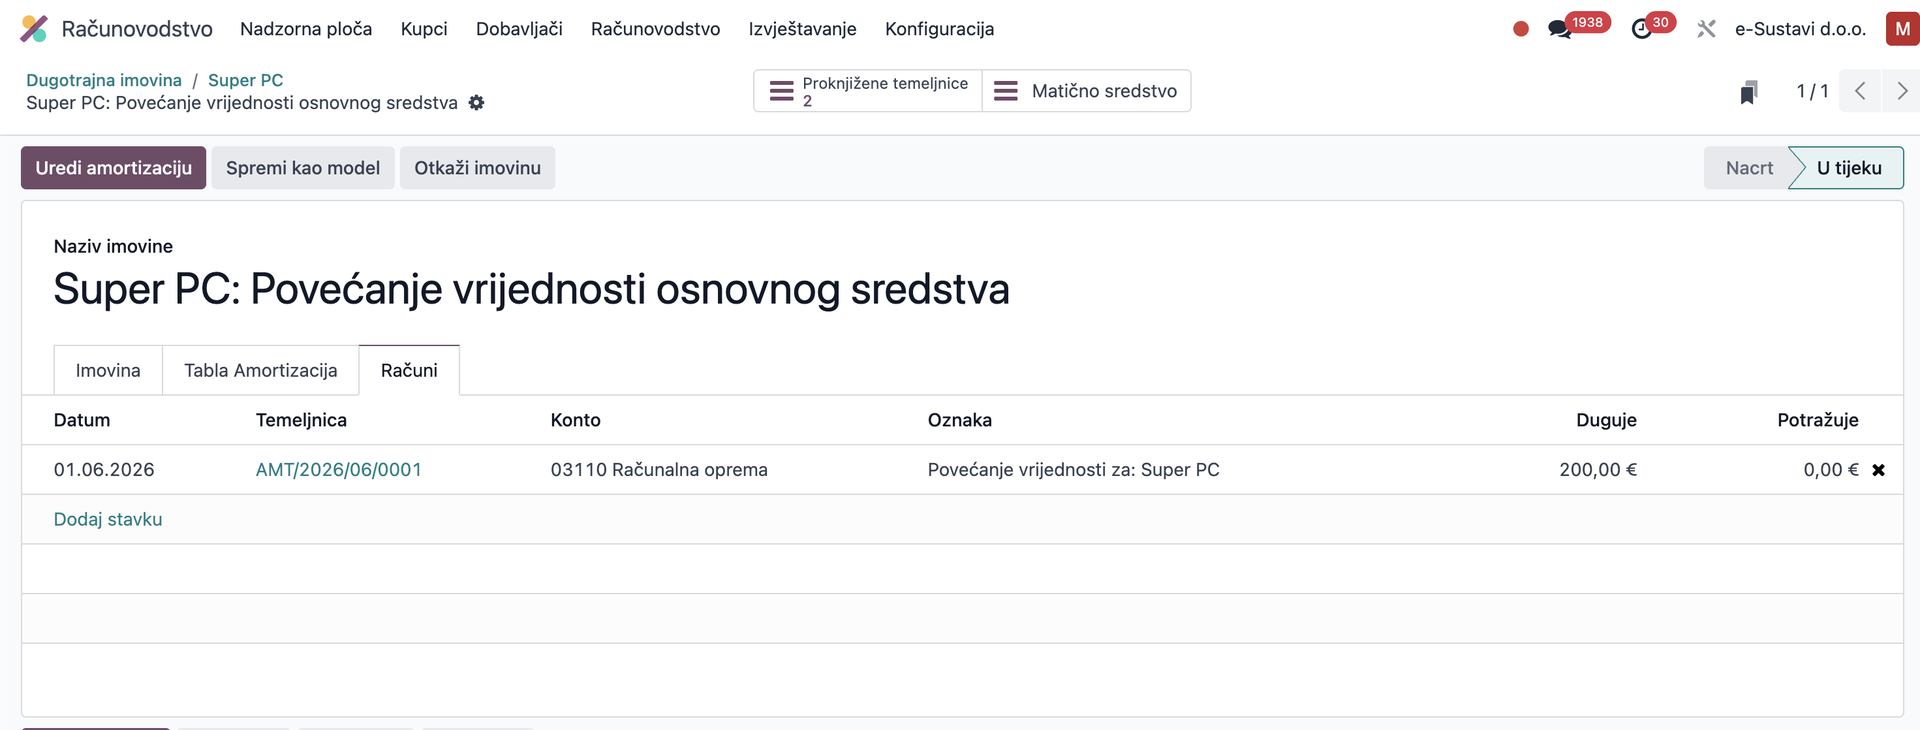
Povećanje vrijednosti osnovnog sredstva ulaganjem
- Ulazni račun se unese isto kao kod nabave osnovnog sredstva
- To kreira osnovno sredstvo u nacrtu
- Osnovno sredstvo u nacrtu se izbriše
- Otvori se osnovno sredstvo na kojem se povećava vrijednost
- Na kartici Računi doda se uneseni ulazni račun
- To povećava vrijednost osnovnog sredstva na datum računa i iznose amortizacije od tog datuma na dalje
Polje "Iznos povećanja vrijednosti" kod Povećanje vrijednosti
Krivi prijevod. U originalu je "Non depreciable amount" a to označava ostatak vrijednosti nakon kraja amortizacije. U Hrvatskoj nije običaj koristiti tu vrijednost.